創業融資とは?起業・開業時に利用できる主な仕組み
起業や開業を考えたとき、多くの方が直面するのが、資金調達の壁です。
実績がない状態でお金を借りるとなると、不安を感じる方も多いでしょう。
しかし、創業期だからこそ利用できる公的な融資制度は、資金繰りの安定化や企業の信用向上において大変有効な手段になります。
本章では、創業時に利用できる主な資金調達の仕組みと、知っておくべき選択肢のポイントを分かりやすく解説します。
実績がない創業期でも資金調達できる理由
決算書や売上実績がない創業期でも資金を借りられる理由は、国や自治体が、新しく事業を起こす人を増やして経済を活性化させたいと考えているからです。
民間銀行は過去の実績を重視するため創業期の融資には慎重ですが、公的な融資制度では過去の実績ではなく、これまでの経験や将来の事業計画書、準備した自己資金を評価します。
特に日本政策金融公庫などの公的機関は、起業家のチャレンジを支援する役割を担っているため、適切な準備と根拠ある計画があれば、実績ゼロからでも融資を受けられます。
創業融資の2大選択肢:日本政策金融公庫と自治体の制度融資の違い
創業時の融資手段として定番なのが、日本政策金融公庫と自治体の制度融資です。
一番の違いは、スピードと手続きの仕組みにあります。
公庫は国が100%出資する金融機関で、単独で審査を行うため融資実行までの期間が約1ヶ月〜1.5ヶ月と早いのが特徴です。
一方、自治体の制度融資は、自治体・金融機関・信用保証協会の3者が連携して行うため、実行までに2ヶ月〜3ヶ月ほどかかります。
しかし、自治体による利子補給や保証料補助が手厚く、公庫以上に実質金利を低く抑えられるメリットがあります。
スピード重視なら公庫、コスト削減重視なら制度融資が基本の考え方です。
他の資金調達手法(VC出資・補助金・クラファン)とのメリット比較
創業期の資金調達には複数の選択肢があり、それぞれ性質が大きく異なります。
自社のフェーズや事業計画に合わせて最適な手法を選ぶことが重要です。
| 資金調達方法 | メリット | リスクや課題 |
|---|---|---|
| ベンチャーキャピタル(VC)等からの出資 | 返済不要 | 株式を譲渡するため経営権の一部を握られるリスクがある |
| 補助金・助成金 | 返済不要 | 原則として後払いのため最初の立て替え資金が必要 |
| クラウドファンディング | テストマーケティングやファン獲得に優れる | 目標額に達しないリスクや手数料の高さが課題 |
| 創業融資 | 即時資金投入可能 | 返済義務あり |
創業融資の強みは、計画的にまとまった現金を調達してすぐに事業へ投入できる点と、経営権をそのまま維持できる点にあります。

創業融資の2大手法とおすすめの選び方
創業期の資金調達で、どこからお金を借りるべきかは、多くの経営者が悩むポイントです。
さまざまな選択肢がありますが、実績のない創業期には、現実的かつ有利な条件で資金を確保できる方法は限られています。
そこで本章では、創業融資の2大手法である
- 日本政策金融公庫
- 自治体の制度融資
の特徴をわかりやすく解説します。
さらに、調達スピードや金利、無担保無保証といった重視したい優先度別の選び方も比較していきます。
日本政策金融公庫(新規開業・スタートアップ支援資金)
税理士として数多くの創業支援に携わってきましたが、創業時の資金繰りにおいて頼りになる選択肢の一つが、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。
これから起業する方や事業を始めておおむね7年以内の方を対象としており、最大7,200万円(うち運転資金は4,800万円)という大きな融資枠と、低金利かつ長期の返済期間が用意されています。
※なお、創業期に「原則無担保・無保証人」で利用する場合、実務上の初回融資限度額の目安はおおむね2,000万円〜3,000万円程度となるケースが一般的です。
この制度には、対象者の属性や取り組み内容に応じて、優遇枠(特例措置)が用意されているため、ご自身に当てはまる枠を正しく把握して活用しましょう。
女性・若者/シニア起業家支援
女性や若手、シニア層の起業家を後押しするための特例措置です。
通常枠よりも低い特別利率が適用されるため、返済負担を抑えながら事業を軌道に乗せることができます。
資金繰りに余裕がない創業初期だからこそ、使える優遇措置はしっかりと活用していきましょう。
| 項目 | 内容 |
|---|---|
| 概要 | 女性、若い世代、シニア世代の起業家を対象に、創業・事業拡大に必要な設備資金や運転資金を優遇金利(特別利率)で融資する制度。 |
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年以内の方で、以下のいずれかに該当する方 ・女性(年齢制限なし) ・35歳未満の男性の方 ・55歳以上の男性の方 |
| 資金使途 | 事業開始時または事業開始後に必要となる設備資金および運転資金 |
参考:日本政策金融公庫 新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)
再挑戦支援(再起業・廃業歴のある方)
一度事業をたたんだ経験がある方や、再起を図ろうとする起業家を支援する枠組みです。
一度失敗すると、融資は無理と諦めてしまう方も多くいらっしゃいますが、この制度は、過去の経験を前向きに評価し、リトライを資金面でバックアップしてくれます。
| 項目 | 内容 |
|---|---|
| 概要 | 過去に廃業歴や倒産歴がある方が、新たな事業を立ち上げる際や事業開始直後に必要な資金を融資し、再起業・再挑戦を支援する制度。 |
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年以内の方で、以下のすべてに該当する方 ・廃業歴等を有する個人、または廃業歴等を有する経営者が営む法人であること ・廃業時の負債が新たな事業に過度な影響を与えない程度に整理されている(または整理される見込みである)こと ・過去の廃業の理由・事情がやむを得ないものであること |
| 資金使途 | 新規事業の開始やその運営に必要な設備資金および運転資金 |
参考:日本政策金融公庫新規開業・スタートアップ支援資金(再挑戦支援関連)
中小企業経営力強化関連(中小企業経営力強化・会計ルール適用)
認定支援機関のサポートを受けて事業計画を策定し、かつ正しい会計ルールを適用する事業者を対象に、金利(特別利率)などの融資条件を優遇する枠組みです。
| 項目 | 内容 |
|---|---|
| 概要 | 認定経営革新等支援機関の指導・助言を受けて事業計画を策定し、指定の会計ルールを遵守・適用する方を対象に、有利な条件(特別利率等)で資金調達を支援する制度。 |
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年いないの方で、以下のすべてに該当する方 ・「中小企業の会計に関する指針」または「中小企業の会計に関する基本要領」を適用している(または適用予定の)方 ・自ら事業計画書の策定を行い、認定経営革新等支援機関(税理士・公認会計士等)による指導および助言を受けている方 |
| 資金使途 | 新規事業の開始やその運営に必要な設備資金および運転資金 |
参考:日本政策金融公庫新規開業・スタートアップ支援資金(中小企業経営力強化関連)
自治体・金融機関・信用保証協会の制度融資
日本政策金融公庫と並び、創業融資のもう一つの大きな柱となるのが、自治体の制度融資です。
制度融資とは、地方自治体(都道府県や市区町村)、民間金融機関(地銀や信用金庫など)、そして信用保証協会の3者が連携して提供する融資の仕組みを指します。
実績のない創業期でも、信用保証協会が公的な保証人(保証付き融資)となってくれるため、民間金融機関から融資を受けやすくなるのが特徴です。
また、自治体が金利の一部を負担してくれる利子補給や、保証料を補助してくれる制度が用意されていることも多く、実質的な返済負担を大きく抑えられる魅力があります。
| 項目 | 内容 |
|---|---|
| 概要 | 自治体・民間金融機関・信用保証協会が連携し、創業初期の事業者を資金面からバックアップする保証付き融資制度。 |
| 対象者 | ・新たに事業を開始する予定の方、または創業後一定期間内(自治体により異なるが概ね5年〜8年以内)の方 ・自治体内に店舗や事業所を設置(予定)している方 ・許認可が必要な事業の場合、原則として必要な許認可を取得(または取得見込み)している方 |
| 主なメリット | ・自治体の補給制度により、実質的な負担金利が非常に低い(条件により無利子になる場合もある) ・信用保証協会が保証に入るため、実績が浅くても融資を受けやすい ・地元の信用金庫や地方銀行との取引実績(関係性)を作ることができる |
【比較】スピード・金利・無担保無保証の優先度別おすすめパターン
どちらを選ぶべきかは、事業のスケジュールや優先したい条件によって異なります。
融資スピード、金利の低さ、経営者保証なしの観点から、ご自身に最適な選択肢を確認してみましょう。
パターン1:融資スピードを最優先したい場合は「日本政策金融公庫」がおすすめ
日本政策金融公庫は単独の機関で審査を完結するため、面談から実行までがスムーズです(概ね1ヶ月〜1ヶ月半程度)。
一方、制度融資は、自治体、金融機関、保証協会の3者が関わるため、審査や書類の手続きに2ヶ月〜3ヶ月ほどかかるケースが一般的です。
オープン日や仕入れの期日が迫っている場合は、公庫を第一選択にするのがおすすめです。
パターン2:金利の低さ・コスト負担の軽さを最優先したい場合は「自治体の制度融資」がおすすめ
自治体によっては利子補給制度が非常に手厚く、公庫の特別利率よりもさらに低い実質金利(条件によっては1%未満や実質無利子など)で借りられるケースがあります。
保証料の補助が出る地域も多いため、資金繰りに少しゆとりがあり、返済コストを極力下げたい方に向いています。
パターン3:経営者個人の無担保・無保証(経営者保証なし)を重視したい場合は「どちらも要チェック(要件の比較)」
現在、国の方針として創業時の、経営者保証解除(万が一倒産しても社長個人の財産には及ばない仕組み)が推進されています。
日本政策金融公庫の新規開業・スタートアップ支援資金では、原則無担保・無保証での融資が可能です。
一方、自治体の制度融資でも、経営者保証免除対応枠などを設ける自治体が増えています。
ご自身の創業地域の保証条件と公庫の条件を比較し、より使いやすい方を選択しましょう。
税理士直伝!創業融資の審査で決定的となる3つの核心
創業融資のサポートを行っていると、良い事業計画書さえ作れば審査に通ると思い込んでいる方に多く出会います。
しかし実は、融資審査で見られているポイントは、もっと実務的な部分です。
本章では、私が日々現場で実感している、創業融資の審査の合否を決定づける3つの核心についてまとめました。
ここを外さずに準備できれば、資金調達の成功率は劇的に上がります。
【核心1】自己資金の正しい考え方と見られるポイント
創業融資では、自己資金が事業に対する本気度と計画性を示す最大の根拠になります。
審査官が厳しく見るのは、金額だけでなく、どのようにして貯めたかという蓄積過程です。
自己資金はいくら必要?融資限度額とのバランス・見せ金のNGリスク
制度上の要件は緩和されていても、実務上は融資希望額の3分の1から4分の1程度を準備しておくのが安全です。
申請直前に、他人の口座から一時的にまとまったお金を移動させる見せ金は、通帳の履歴を見れば一目瞭然で、即刻否決の原因になります。
数ヶ月〜数年かけてコツコツ準備してきた通帳の積み上げこそが、最強の信頼です。
自己資金とみなされる範囲・認められない資産のボーダーライン
何が自己資金として認められるかの境界線を把握しておくことも重要です。
ご自身のコツコツ貯めた預金はもちろん、退職金や親族からの贈与(要贈与契約書)は自己資金として認められます。
一方、親族でも借り入れ(要返済)となるお金や、消費者金融からの借入金、出所が説明できない現金(タンス預金)は自己資金とは認められません。
また、すでに事業用として購入済みの設備代金は、みなし自己資金として評価される場合があります。
審査では、すべての資金の出所について通帳などの公的証拠で説明を求められると心得ましょう。
関連記事:【創業融資②】:創業融資の重要ポイント~「自己資金」について
【核心2】審査通過率を跳ね上げる創業計画書の書き方
公庫の創業計画書は全8項目で構成されていますが、単にマス目を埋めるだけでは審査を通過できません。
項目ごとの繋がりと全体の一貫性が命です。
日本政策金融公庫のフォーマットに沿った必修8項目の埋め方
創業の動機で語った熱意が、経営者の略歴での経験とリンクし、取扱商品・サービスの強みへと繋がり、最終的に必要な資金と調達方法や事業の見通し(収支計画)という数字に落とし込まれている必要があります。
審査官は毎日数多くの計画書を見ているため、ただ枠を埋めただけの創業計画書では納得させられません。
枠内に具体性と説得力を凝縮させ、一読してビジネスの流れがイメージできる美しさを目指しましょう。
動機・経歴・資金使途(設備/運転)・収支計画(月別資金繰り表)の落とし込み方
計画書の作成で最も差がつくのが、数字の裏付けです。
動機や経歴では過去の実績を具体的にアピールし、資金使途では設備資金と運転資金の内訳を明確にします。
設備資金なら業者からの見積書を全額分添付し、運転資金なら何ヶ月分の固定費に充てるかを明記します。
さらに重要なのが月別資金繰り表の作成です。
単年ごとのざっくりした収支だけでなく、月単位での現金出納の推移を示すと、いつ手元資金が底をつくリスクがあるか、返済が滞りなく行えるかをプロの視点で提示できます。
数字の根拠を提示し返済実現性を証明する実務テクニック
売上見込みの欄に願望の数字を書くのはNGです。
審査官を納得させるには、
- 客単価×座席数×回転数×営業日数
- 契約見込み顧客数×受注単価
など、具体的な計算式を明示しなければなりません。
さらに、その単価や客数の根拠となる他社データ、市場の統計資料、すでに獲得している内定書・見込客リストなどの客観的エビデンスを添付するのが実務テクニックです。
甘めの根拠に基づいた楽観的シナリオだけでなく、売上が伸び悩んだ場合でも返済を継続できる堅実な返済プランを示せば、審査通過率は跳ね上がります。
関連記事:創業計画書・動機の良い書き方とは?計画書で成功を掴む!

【核心3】日本政策金融公庫の面談対策と当日・事前のポイント
面談は通常、公庫の支店などで30分から1時間程度行われます。
審査官が見ているのは、計画書の内容だけでなく、この経営者にお金を貸して大丈夫かという人間性や経営者としての資質です。
面談当日の流れ・審査官が見ている発言や態度のポイント
提出した創業計画書を見ながら質問されますが、計画書に書いてある数字や根拠をご自身の言葉でスラスラと説明できるかが問われます。
「税理士に任せたので分かりません」といった態度は絶対NGです。
服装はスーツまたは清潔感のある服装で臨み、質問に対して嘘をつかず誠実かつ堂々と回答することが、信頼を獲得するための第一歩となります。
面談時によく聞かれる質問リストと失敗しない回答例
面談で必ず聞かれるのは以下の5点です。
- なぜこの事業を始めたいのか(動機)
- なぜこの立地・ターゲットなのか
- 競合と比べた強みは何か
- 自己資金の形成過程
- 売上が予定通りいかなかった場合の対処法
回答のコツは、感覚論ではなくすべて、事実と数字で答えることです。
例えば、前職での顧客名簿のうち〇名から既に内諾を得ており、初月から〇万円の売上が見込めますと具体的に答えましょう。
失敗しないためには、事前の模擬面談などでアウトプットの練習をしておくことが効果的です。
面談時に提示すべき追加アピール資料(見積書・登記事項証明書など)
公庫指定の創業計画書だけでは、あなたの事業の魅力を100%伝えきれません。
面談時には、審査官の判断を後押しする追加のアピール資料を持参して積極的に提示しましょう。
具体的には、以下のような資料です。
- 設備資金の正式な見積書
- 法人の履歴事項全部証明書
- 店舗の賃貸借契約書(または申込書)
- 自作の詳細な事業計画書(補足資料)
- 商品カタログやメニュー表
- 集客用のWebサイトの画面案
- 過去の実績を証明する資料など
- 自己資金の通帳原本(直近までの記帳を済ませたもの)
視覚的に納得できる材料を揃えることで、融資決定へのスピードが大幅に上がります。
創業融資の申込みから融資実行までの手順・時期
創業融資は、起業家にとって重要な資金調達の手段ですが、いつ・どんな手順で動くべきかを把握していないと、思わぬところで失敗の原因になります。
事業をスムーズにスタートさせ、確実に資金を確保するための具体的な手順と最適なタイミングを解説します。
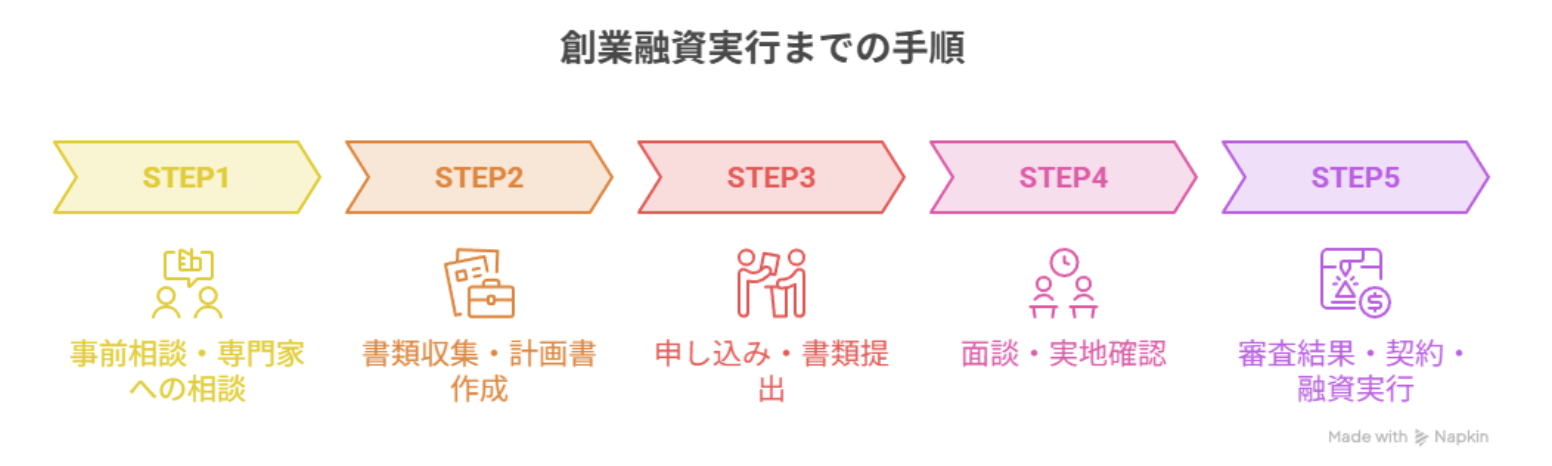
【創業融資までの手順】
STEP1:事前相談・専門家への相談
STEP2:必要書類の収集・創業計画書の作成
STEP3:申し込み・書類提出
STEP4:面談および現地・実地確認
STEP5:審査結果通知・契約手続き(借用証書等)~融資実行
STEP1:事前相談・専門家への相談
日本政策金融公庫や信用保証協会などの相談窓口、または税理士などの専門家に早めにアプローチする段階です。
| 日本政策金融公庫(国民生活事業)への相談窓口 |
|---|
| ①電話相談の場合 事業資金相談ダイヤル:0120-154-505(2026年8月現在) 音声ガイダンスが流れた後に「0」平日9時~19時まで受付 |
| ②支店・オンラインでの相談(事前予約制) 相談申込はこちら▶予約相談(事業資金・創業資金・教育資金のお申込及びご返済に関するご相談)【国民生活事業】|日本政策金融公庫 |
参考:日本政策金融公庫 予約相談(お借入またはご返済に関するご相談)【国民生活事業】
自分の頭の中にある事業構想を第三者に話すことで、強みや弱みが明確になります。
特に自己資金の額や職務経歴、許認可の有無など、融資の前提条件をこの時点でしっかり確認しておくことが重要です。
一方、直接相談すると不利になるのではと不安な方は、情報が公庫に漏れない税理士等への相談がおすすめです。
税理士などの認定支援機関に相談すれば、創業計画書のブラッシュアップだけでなく、審査に通りやすくなる特別な融資制度の提案を受けられるメリットもあります。
一人で悩まず、まずはプロの客観的な意見を仰ぐのが失敗しない第一歩です。
STEP2:必要書類の収集・創業計画書の作成
融資審査の合否を左右する最も重要な準備段階です。
公庫や自治体ごとに指定された創業計画書を中心に、審査に必要な添付書類を一つ一つそろえていきます。
| 主な必要書類 | |
|---|---|
| 創業計画書 | 事業の概要、動機、取扱商品、必要な資金と調達方法、事業見通しなど |
| 履歴書・職務経歴書 | これまでの業界経験やマネジメント実績、事業に関連するスキルを証明する書類 |
| 本人確認書類 | 免許証、マイナンバーカード等のコピー |
| 個人通帳のコピー | 過去半年〜1年分。自己資金の蓄積過程を確認するため |
| 設備資金の証明書類 | 見積書、工事契約書など |
| 事務所や店舗の物件情報 | 賃貸借契約書、物件概要書など |
| 許認可証のコピー | 飲食店営業許可や古物商など、許認可が必要な業種の場合 |
創業計画書は単なる記入欄の埋め合わせではなく、なぜこの事業で利益が出るのか、どうやって返済していくのかを数字と論理で客観的に証明する必要があります。
数値計画に無理がないか、自己資金の準備が適切かを入念に確認しながら作成を進めましょう。
STEP3:申し込み・書類提出
書類一式が準備できたら、金融機関(日本政策金融公庫や民間金融機関、保証協会など)へ正式に申し込みと書類提出を行います。
それぞれの書類の提出先と申し込み方法は以下です。
- 日本政策金融公庫の場合:インターネットでのオンライン申し込み、または担当支店の窓口・郵送にて提出します。
- 自治体の制度融資の場合:指定の民間金融機関の窓口、または自治体の創業相談窓口を経由して提出します。
提出された書類に不備や不足があると、その後の審査スケジュールが大幅に遅れる原因となります。
提出前には専門家や金融機関のチェックを受け、漏れがない状態で提出することがスムーズな手続きのポイントです。
STEP4:面談および現地・実地確認
申し込みから約1〜2週間後、担当者との個人面談(審査面談)が実施されます。
時間はおよそ30分〜1時間程度で、以下のような内容の確認があります。
【面談】
創業の動機、過去の職務経歴・強み、取扱商品の特徴、ターゲット層や集客方法、売上・経費の試算根拠などについて直接問われます。
面接では、創業計画書の内容をご自身の言葉で分かりやすく説明できることが求められます。
事業に対する熱意だけでなく、経営者としての数値感覚や誠実さが見られています。
【現地・実地確認】
店舗や事務所の開設予定地、工場などの実地確認が行われる場合があります。
看板や内装の工事状況、賃貸契約の状況などがチェックされます。
STEP5:審査結果通知・契約手続き(借用証書等)〜融資実行
面談および実地確認の終了後、約1〜2週間で審査結果が通知されます。
無事に融資が承認されたら、資金が口座に振り込まれるまでの最後の契約手続きに進みます。
【契約から実行までの流れ】
- 審査結果の通知: 融資の可否、および融資額・金利・返済期間などの最終条件が提示されます。
- 契約書類の受領・作成: 金融機関から送付される借用証書(金銭消費貸付契約書)や印鑑証明書、電子契約の手続きなどの必要書類を作成・提出します。
- 融資実行(着金): 契約手続きの完了後、指定した指定口座へ融資資金が振り込まれます(契約完了から着金まで約3日〜1週間程度)。
創業融資を申し込む最適なタイミングと準備期間
創業融資の申込から着金までは、公庫で約1〜1.5ヶ月、自治体制度融資で約2〜3ヶ月かかります。
そのため、工事着工や備品購入などの支払いに遅れないよう、事業開始(開店や設立)の2〜3ヶ月前に申し込むのが最適なタイミングです。
また、申込の事前準備で、自己資金の蓄積で半年〜1年、計画書作成や物件・見積もり手配で1〜3ヶ月などかかる点も考慮が必要です。
| 創業融資の準備期間と申込のタイミング | ||
|---|---|---|
| 申し込む最適なタイミング | 事業開始(店舗オープン・会社設立)の2ヶ月〜3ヶ月前 | 内装工事の着工金や備品の購入代金、家賃の支払いなど、実際の支払いが本格化するタイミングから逆算し、オープン時には手元に資金が確保できている状態を目指すのがベスト。 |
| 申し込み〜着金までの審査期間 | 約1ヶ月〜3ヶ月(利用する制度により異なります) | 日本政策金融公庫の場合、申し込みから実際に口座へ資金が振り込まれるまでに約1ヶ月〜1.5ヶ月かかる。 自治体の制度融資の場合、複数の機関を経由するため約2ヶ月〜3ヶ月見ておく必要がある。 |
| 全体に必要な準備期間 | 約3ヶ月〜1年 | 事前の自己資金の形成には半年から1年。 創業計画書の作成や物件探しや見積もり取得には1〜3ヶ月程度の事前準備が必要。 |
創業融資で落ちる人の共通点と絶対に避けるべき注意点
ビジネスモデルが優れていても、基本的な信用や数値計画に矛盾があると、融資審査を通過することはできません。
これらの失敗は、事前に正しい知識を持っていれば防ぐことができるものです。
本章では、創業融資で審査落ちしてしまう人に共通する典型的なパターンと、申請前に押さえておくべき注意点を分かりやすく解説します。
信用情報(クレジットカード・ローンの過去の滞納履歴)のチェック
融資審査でハードルとなるのが、申請者個人の信用情報です。
日本政策金融公庫や民間金融機関は、CICなどの信用情報機関を通じて、個人名義のクレジットカードや各種ローン、さらには携帯電話本体の分割払いといった支払い履歴を徹底的に確認します。
過去数年以内に滞納や遅延の履歴があると、事業計画が優れていても、約束通りの返済管理ができない人物と判断され、否決になるリスクが高まります。
また、税金や公共料金、家賃の納付遅延も同様に厳しいチェック対象です。
融資を申し込む前には、ご自身のあらゆる支払いに遅れがない状態を作っておくことが重要です。
売上予測に根拠がなく返済計画が破綻している
どれくらい売上が立つかという試算に客観的な裏付けがないことも、審査で落とされる原因の一つです。
これくらい稼ぎたいという願望や丼勘定で作られた創業計画書は、百戦錬磨の審査担当者には一目で見抜かれてしまいます。
売上見込みを提示する際は、客単価×客数×営業日数や稼働率などの具体的な計算式を示した上で、ターゲット層の市場規模や同業他社の実績データ、具体的な集客動線といった根拠を添える必要があります。
絵に描いた餅のような甘い計画では返済能力を証明できず、資金繰り破綻の懸念があるとみなされてしまいます。
見積書不足や資金使途が不明確
融資で借り入れたい資金の使途が不透明だったり、裏付けとなる見積書が揃っていなかったりする場合も、申請は問答無用で却下されます。
融資資金は大きく設備資金と運転資金に分かれますが、特に内装工事費や車両・機械購入などの設備資金を申請する際は、必ず専門業者からの正式な見積書を全額分添えなければなりません。
概算や自己申告の金額だけでは審査対象として認められず、不自然に高額な項目が含まれていると金融機関からの信頼を失います。
運転資金についても、仕入れ・人件費・家賃など、どのような項目にいくら、なぜ必要なのかを月数単位で明確に説明し、事業に必要な分だけを正確に積み上げて提示することが不可欠です。
創業融資に関するよくある質問(Q&A)
創業融資を検討するにあたり、多くの方が抱く実務上の疑問をQ&A形式でまとめました。
疑問点を解消してスムーズな手続きに役立ててください。
Q1:自己資金がほとんどなくても創業融資は受けられますか?
制度上は申し込むことが可能ですが、実務上は自己資金ゼロでの通過は厳しいのが現実です。
日本政策金融公庫などの創業融資制度では、制度改正に伴い、創業資金総額の10分の1以上といった要件は撤廃されました。
そのため、形式的には自己資金が少なくても申請自体は受付してもらえます。
しかし、実際の審査において自己資金は、事業に対する本気度や準備の計画性を測る重要な目安とみなされます。
そのため、融資希望額の4分の1〜3分の1程度の自己資金を用意しておくのが、安全な目安になります。
また金額の多寡だけでなく、数ヶ月〜数年かけてコツコツ貯金してきた通帳の履歴(形成過程)が強く評価されます。
これまでの積み立ての記録がなく、直前に一時的に集めた資金の場合には、すぐに見抜かれ逆効果になりますので注意しましょう。
Q2:失敗して審査に落ちた場合、再申し込みは可能ですか?
再申し込み自体は可能ですが、落選した原因を改善しないまま提出しても結果は変わりません。
一度審査に落ちてしまったからといって、永久に融資を受けられなくなるわけではありません。
しかし、前回の否決理由(自己資金不足、事業計画の甘さ、信用情報の問題など)が解消されていない状態で短期間(数週間〜数ヶ月など)に再申請しても、再び否決となる可能性が高いです。
再挑戦する場合は、公庫の担当者や専門家から否決の理由をしっかりとヒアリング・分析し、少なくとも半年程度の準備期間を置くのが一般的です。
その間に、以下のような具体的な対策を講じてから再申請に臨みましょう。
- 自己資金を積み増す
- 実現性の高い数値データを揃えて計画書を作り直す
- 信用情報の懸念期間を空ける
Q3:創業融資と創業補助金・助成金は併用できますか?
はい、併用可能です。むしろ積極的に組み合わせることで資金繰りを大幅に安定させることができます。
融資(借り入れ)と補助金・助成金(もらえるお金)は全く別の制度のため、同時に活用することに問題はありません。
特に創業期は何かとお金がかかるため、両者を上手に併用するのが賢い資金調達になります。
ただし、注意しなければならないのは、支給されるタイミングのズレです。
補助金や助成金は原則として、事業完了後に精算・入金になります。
そのため、購入機器の代金や内装費など、最初に支払うための資金(つなぎ資金)として創業融資を活用し、後から入ってくる補助金で補塡・返済していくといったキャッシュフローの設計が必須となります。
Q4:法人の場合、代表者の連帯保証は必ず必要になりますか?
原則、代表者個人の連帯保証を不要(無保証)とする融資枠が主流になっています。
従来は会社が借り入れる場合でも社長個人が連帯保証人になるのが一般的でしたが、現在は経営者保証なしで創業を後押しする国の方針が強化されています。
日本政策金融公庫の創業者向け融資(新規開業・スタートアップ支援資金等)では、原則として無担保・無保証人(代表者保証なし)で利用できます。
また、自治体の制度融資(信用保証協会付き融資)でも、経営者保証免除に対応した特例枠が拡大しています。
そのため、万が一事業が上手くいかなかった場合でも、代表者個人に会社の借金が即座に追いかけてくるリスクを極力抑えて起業に挑戦できるようになっています。
Q5:専門家(税理士など)にサポートを依頼するメリットと費用感は?
融資の審査通過率や金額の最大化が狙える点がメリットで、費用は「着手金+成功報酬(数%)」が一般的です。
創業融資のサポートを、専門家に依頼するメリットは、審査通過率が格段に上がる点です。
審査官が納得する根拠ある事業計画書を作成できるだけでなく、税理士(認定経営革新等支援機関)を通すことで金利が下がる優遇制度の活用や、面談対策も含めた手厚いサポートを受けられます。
費用は着手金0円〜5万円、成功報酬が融資額の2%〜5%程度が相場で、完全成功報酬型の事務所も増えています。
自力で申請して否決されるリスクや手間の削減を考えれば、専門家に依頼するのは確実に資金を確保するための賢い投資と言えます。
まとめ:創業融資を確実に成功させて事業をスタートしましょう
創業融資を成功させる鍵は、以下の3点に集約されます。
- 根拠ある事業計画書の作成
- 自己資金の蓄積過程の提示
- 入念な面談対策
事前準備から着金までには一定の期間が必要になるため、事業開始のスケジュールから逆算して早めに動き出すことが大切です。
不安がある場合は一人で抱え込まず、税理士などの専門家や相談窓口を活用しながら、万全の体制で資金調達を成功させましょう。
なおはぎぐち公認会計士・税理士事務所では、創業融資に関するご相談も承っております。
貴社の状況をふまえ、業界有数の交渉力と事業計画作成力、金融機関との深いパイプを最大限に活かして、確実な資金調達へ導きます。
どうぞ、お気軽にお問い合わせください。